
10 bedste CRM-softwareløsninger til banker i 2026

Bedste CRM-software til banker – kortliste


CRM-software til banker er en platform, der forbinder kundedata, relationshistorik, salgsaktivitet, lånearbejdsgange og serviceinteraktioner. Den bedste CRM-software til banker hjælper privatkunde-, erhvervs- og låneteams med at koordinere relevante oplevelser på tværs af produkter og kanaler.
Denne guide sammenligner førende platforme ud fra kundeoverblik, personalisering, henvisningsarbejdsgange, understøttelse af compliance, integrationer, brugervenlighed og rapportering. Brug den til at finde det rette match til din banks kunderejser, driftsmodel og vækstprioriteter.
Why Trust Our Software Recommendations
Our team has been testing and reviewing software since 2012. As CX leaders ourselves, we know how difficult—and important—it is to choose the right software.
For this guide, we evaluated tools using hands-on testing and independent research, scoring tools using our selection criteria.
Our reviews reflect our human editorial judgment, not a sales pitch.
Sammenligningstabel: CRM-software til banker
Sammenlign priser og specifikationer side om side for den CRM-software til banker, der kom med på min kortliste.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bedst til AI-drevet krydssalg på tværs af bankområder | 30 dages gratis prøveperiode + gratis demo tilgængelig | Fra $325/bruger/måned (faktureres årligt) | Website | |
| 2 | Bedst til banker, der har brug for AI-baserede anbefalinger til det næstbedste valg i stor skala | Gratis demo tilgængelig | Priser oplyses efter forespørgsel | Website | |
| 3 | Bedst til banker, der sporer krydssalgsrelaterede henvisninger | Gratis demo tilgængelig | Pris oplyses på forespørgsel | Website | |
| 4 | Bedst til relationsvækst inden for långivning med fokus på overholdelse | Gratis demo tilgængelig | Pris oplyses efter forespørgsel | Website | |
| 5 | Bedst til compliance og udlånsprocesser i banker | Gratis demo tilgængelig | Pris oplyses på forespørgsel | Website | |
| 6 | Bedst til relationskortlægning på husstandsniveau | Gratis demonstration tilgængelig | Pris oplyses efter anmodning | Website | |
| 7 | Bedst til erhvervslångivere på centrale banksystemer | Ikke tilgængelig | Pris oplyses på forespørgsel | Website | |
| 8 | Bedst til AI-drevet krydssalg og henvisningssporing | Gratis demo tilgængelig | Priser oplyses efter forespørgsel | Website | |
| 9 | Bedst til AI-drevet mersalg i mellemstore og store banker | Gratis abonnement og gratis demo tilgængelige | Pris oplyses efter forespørgsel | Website | |
| 10 | Bedst til konfigurerbare pipelines til lån og kontoåbning | 15 dages gratis prøveperiode + gratis abonnement tilgængeligt | Fra $14/bruger/måned (faktureres årligt) | Website |
Anmeldelser af den bedste CRM-software til banker
Her finder du mine opsummeringer af den bedste CRM-software til banker på min kortliste. Mine anmeldelser undersøger hver CRM-platforms funktioner, bedste anvendelsesområder og integrationer for at hjælpe dig med at finde det rette match.
Bedst til AI-drevet krydssalg på tværs af bankområder
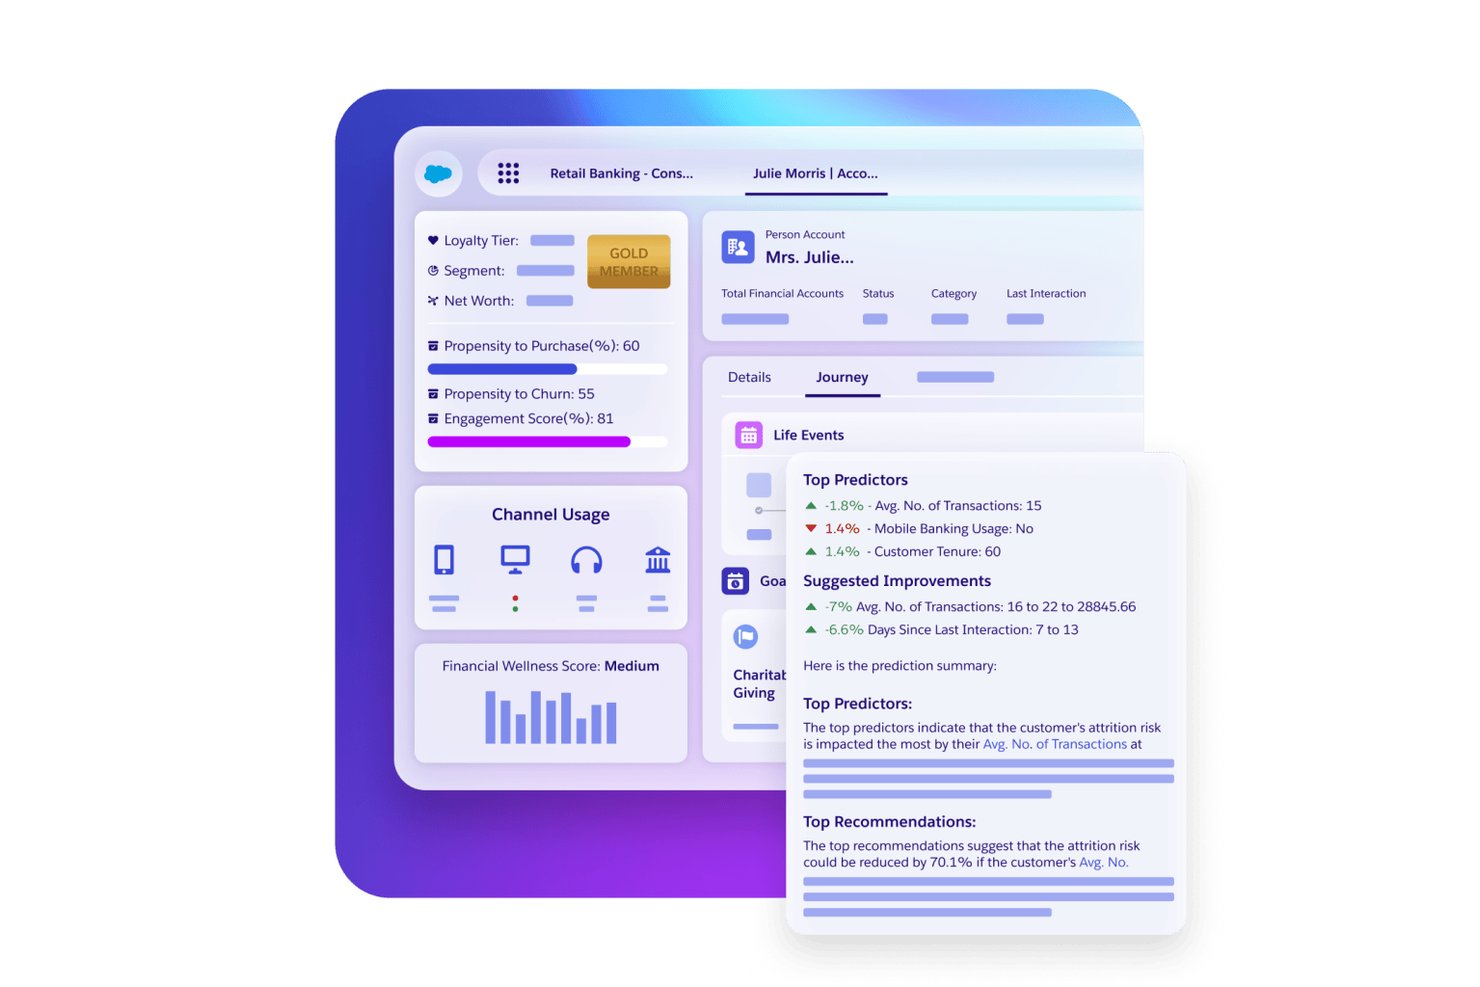
Salesforce Financial Services Cloud er et bank-CRM bygget på Salesforce-platformen, der kombinerer relationsstyring, AI-drevet krydssalg, sporing af låne- og indlånsprocesser, compliance-kontroller og integrationer til kernebankløsninger på tværs af privat- og erhvervsbankvirksomhed.
Hvem er Salesforce Financial Services Cloud bedst til?
Privat- og erhvervsbanker, der har brug for AI-drevet krydssalg, compliance-kontroller og et samlet kundeoverblik på tværs af flere bankområder, får mest ud af denne platform.
Hvorfor jeg valgte Salesforce Financial Services Cloud
Salesforce Financial Services Cloud kommer på min kortliste, fordi intet andet bank-CRM matcher platformens AI-drevne krydssalg på tværs af flere produktområder. Jeg kan især godt lide motoren til næste bedste handling, som rangerer muligheder for krydssalg i realtid og dirigerer intelligente henvisninger på tværs af privat- og erhvervsbankvirksomhed. Komponenterne til henvisningsscoring lader bankrådgivere følge henvisningernes resultater efter konverteringsrate og status, så en realkredithenvisning ikke ubemærket falder mellem to stole.
Vigtigste funktioner i Salesforce Financial Services Cloud
- Kortlægning af husholdninger og relationer: Handlingsorienteret relationscenter (ARC) viser visuelt forbindelser mellem kunder, husholdninger og virksomheder, så bankrådgivere kan se hele relationsbilledet i én visning.
- Navigationsværktøj til procescompliance: Et indbygget compliance-værktøj, der håndterer politikbekræftelser, risikoundersøgelser og AI-assisteret udtræk af klausuler, så dit team altid er klar til revision.
- Studio til serviceprocesser: Et værktøj til opbygning af arbejdsgange med minimal kodning, der lader dit team konfigurere bankserviceprocesser – såsom indsamling af KYC-dokumenter og kontoåbning – uden omfattende involvering fra udviklere.
- Salesforce Shield-feltrevisionsspor: Sporer op til 10 års historik på feltniveau på tværs af op til 200 felter pr. objekt, hvilket giver compliance- og driftsteams en detaljeret, langsigtet registrering af dataændringer.
Integrationer til Salesforce Financial Services Cloud
Salesforce Financial Services Cloud tilbyder indbyggede integrationer med MuleSoft Anypoint Platform, Data 360, Tableau, Slack og Agentforce. Den opretter forbindelse til Jack Henry SilverLake, Snowflake, Databricks, AWS og Equifax via MuleSoft, Data 360 eller markedspladspartnere.
Pros and Cons
Pros:
- Samlede profiler forbinder konti og interaktioner
- AI rangerer muligheder for krydssalg på tværs af bankområder
- Revisionsværktøjer understøtter langsigtet historik på feltniveau
Cons:
- Avanceret konfiguration kræver specialiserede Salesforce-kompetencer
- Travle skærmbilleder gør gennemgang af store mængder poster mere besværlig

CRMNEXT
Bedst til banker, der har brug for AI-baserede anbefalinger til det næstbedste valg i stor skala
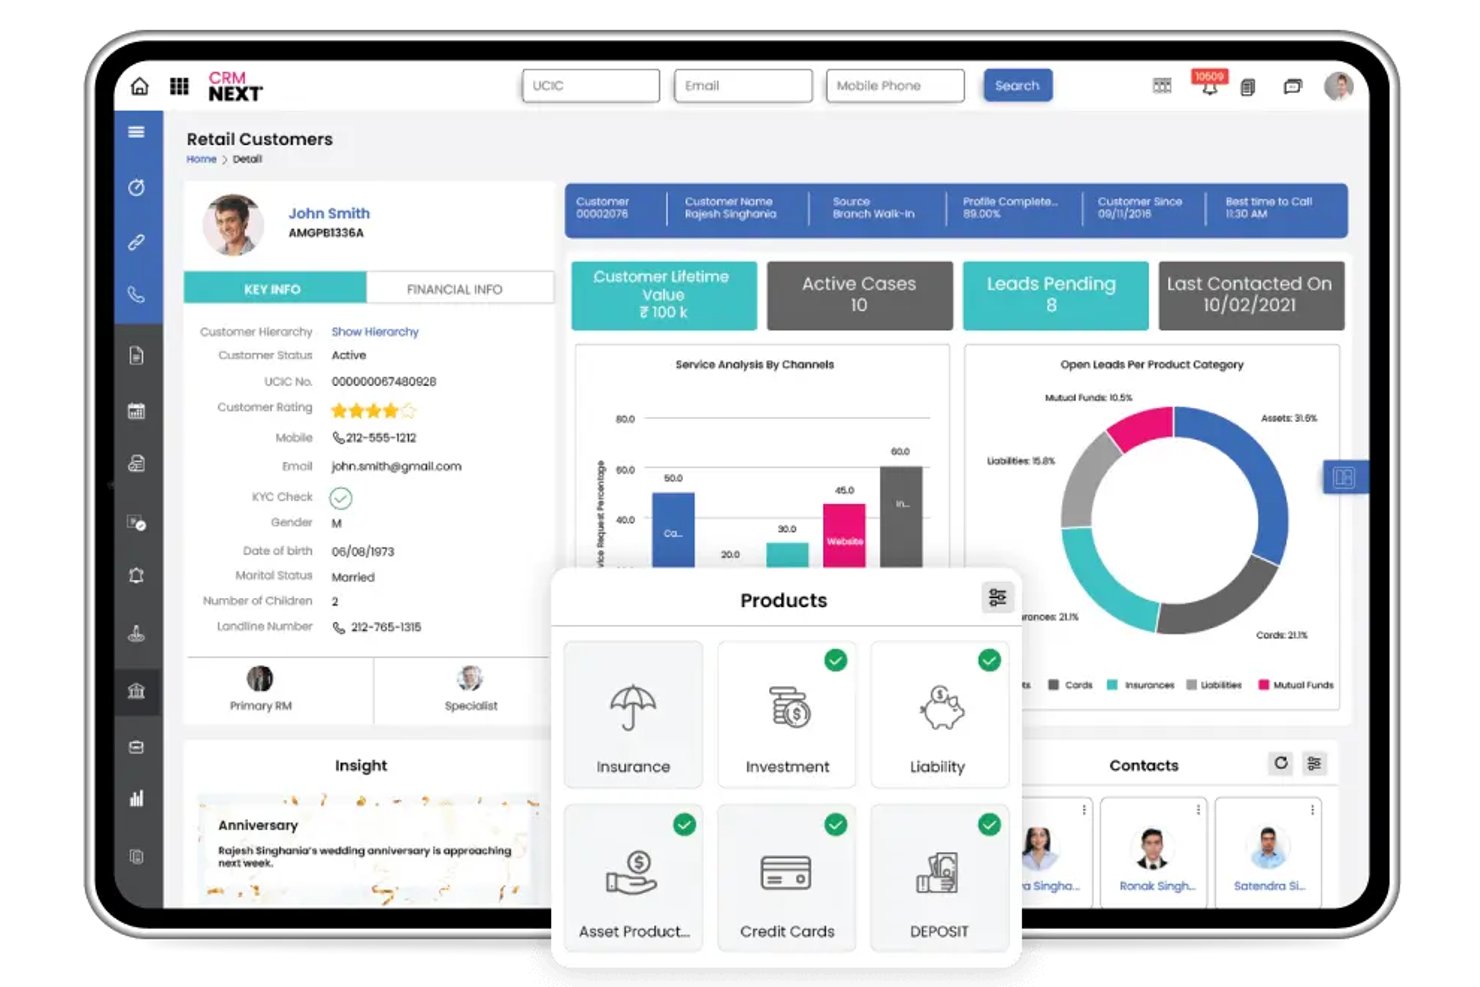
CRMNEXT er en CRM-platform til banksektoren, udviklet til detail- og erhvervsfinansielle institutioner, med AI-drevne anbefalinger til det næstbedste valg, omnikanal-kunderelationsstyring, pipeline-sporing og integrationer med kernesystemer til bankdrift.
Hvem er CRMNEXT bedst egnet til?
CRMNEXT er velegnet til detailbanker, erhvervsbanker og kreditforeninger, der har brug for et specialbygget CRM-system med dybe integrationer til kernesystemer til bankdrift samt AI-drevne anbefalinger til det næstbedste valg i frontlinjen.
Hvorfor jeg valgte CRMNEXT
Jeg har inkluderet CRMNEXT blandt mine bedste valg, fordi det er specialbygget til bankdrift i stor skala, med AI-baserede anbefalinger til det næstbedste valg indbygget i frontlinjeoplevelsen i stedet for at være tilføjet efterfølgende. Jeg kan især godt lide funktionen Indsigtskort, som viser de næstbedste tilbud og risikoscorer for kundeafgang direkte i 360-gradersvisningen af medlemmet, så kunderådgivere kan handle på aktuelle signaler uden at skifte skærm. Hos Magnifi Financial førte det til 19 % flere henvisninger fra år til år og en afslutningsgrad for leads på 60 %.
CRMNEXT's vigtigste funktioner
- 360-gradersvisning af medlemmet: Viser produktbeholdninger, nylige transaktioner, kanalpræferencer, risikoscorer for kundeafgang og leadscorer på én skærm med mulighed for at oprette lån eller konti samme sted.
- Arbejdsgangsværktøj med træk og slip: Giver dig mulighed for at konfigurere udløsere baseret på medlemmets adfærd og opbygge automatiserede onboardingforløb uden at skrive kode.
- Rollebaserede dashboards: Filialchefer og medarbejdere følger teammål, lånepipelines og gennemløbstider via konfigurerbare, widgetbaserede dashboards, som ikke kræver en udvikler for at blive opdateret.
- Omnikanal-kampagnestyring: Kører målrettede krydssalgskampagner på tværs af e-mail, SMS og WhatsApp med en fælles historik over medlemsinteraktioner på tværs af filial-, telefon- og digitale kanaler.
CRMNEXT-integrationer
CRMNEXT angiver integrationer med Symitar, Silverlake/Jack Henry, Corelation og Temenos samt over 150 forbindelser til digital kontoåbning og erhvervsbankdrift og over 170 til långivning. Den API-første arkitektur uden fast brugergrænseflade understøtter brugerdefinerede integrationer.
Pros and Cons
Pros:
- AI-baserede næste handlinger guider anbefalinger til frontlinjen
- Bankspecifik 360-gradersvisning samler kundekonteksten
- Konfigurerbare arbejdsgange understøtter komplekse bankprocesser
Cons:
- Rapportering kan føles uintuitiv for nogle brugere
- Brugere rapporterer lejlighedsvise forsinkelser og browserproblemer
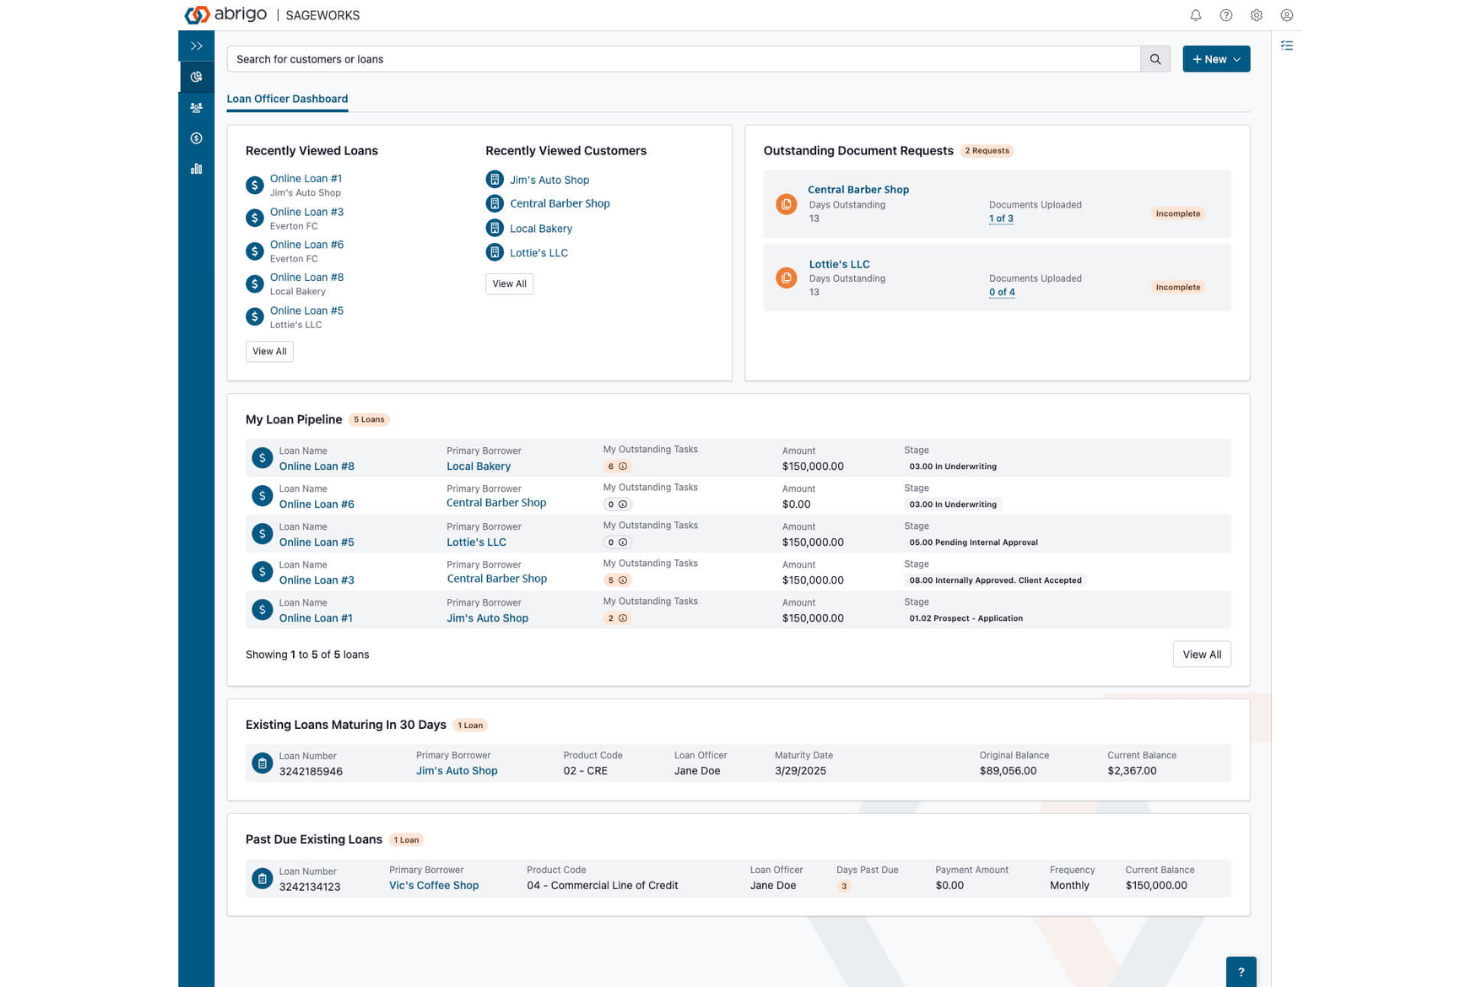
Abrigo er en CRM-platform til banksektoren, bygget på 360 View, som kombinerer samlet kundeprofilering, sporing af henvisninger og krydssalg, pipelinehåndtering, marketingautomatisering og integrationer med kernebanksystemer for banker og kreditforeninger.
Hvem er Abrigo bedst til?
Abrigos CRM til banksektoren er velegnet til lokalbanker og kreditforeninger, der har brug for specialiseret sporing af henvisninger og håndtering af krydssalg, som er direkte knyttet til deres kernebanksystem.
Hvorfor jeg valgte Abrigo
Jeg valgte Abrigo som en af de bedste, fordi sporingen af henvisninger er indbygget direkte i kundeprofilen i stedet for at være tilføjet som en eftertanke. SmartPops viser krydssalgsforslag i realtid på en bankmedarbejders skærm midt i samtalen, mens henvisningspipelinen automatisk afsluttes, når en ny konto åbnes. Jeg kan også godt lide, at Mål og incitamenter knytter resultaterne for henvisninger til resultatkort og løneksport, så krydssalgsaktiviteter kan måles på både individ- og filialniveau.
Abrigos vigtigste funktioner
- Actionlytics™-dataforbedring: Lægger eksterne data om formue, demografi og livsstil oven på kunde- og kundeemneprofiler direkte i CRM-systemet.
- Marketingautomatisering: Opretter segmenterede kampagner ved hjælp af kontoadfærd, produktejerskab og demografi med sporing af åbninger, svar og konverteringer.
- Sporing af kundelønsomhed: Måler fortjeneste på konto-, husstands- og relationsniveau, så bankmedarbejdere kan prioritere værdifulde relationer.
- Tovejs Outlook-synkronisering: Logger automatisk e-mails og kalenderaktivitet på den tilsvarende kundepost uden manuel indtastning.
Abrigo-integrationer
Abrigo integrerer med mere end 15 kernesystemer, herunder FIS, Fiserv, Jack Henry, Finastra, CSI, DCI, COCC og Corelation samt Microsoft Outlook og Constant Contact. Dets CRUD API understøtter brugerdefinerede integrationer på tværs af kunder, konti, henvisninger, hændelser, pipelines og aktiviteter.
Pros and Cons
Pros:
- Sporer henvisninger frem til kontoåbning
- Viser kundespecifikke krydssalgsforslag
- Kortlægger husstandens lønsomhed for at lette prioriteringen
Cons:
- Registrering af interaktioner på tværs af kanaler er stadig begrænset
- Rapporteringen og brugerfladen kan virke forældede

Bedst til relationsvækst inden for långivning med fokus på overholdelse
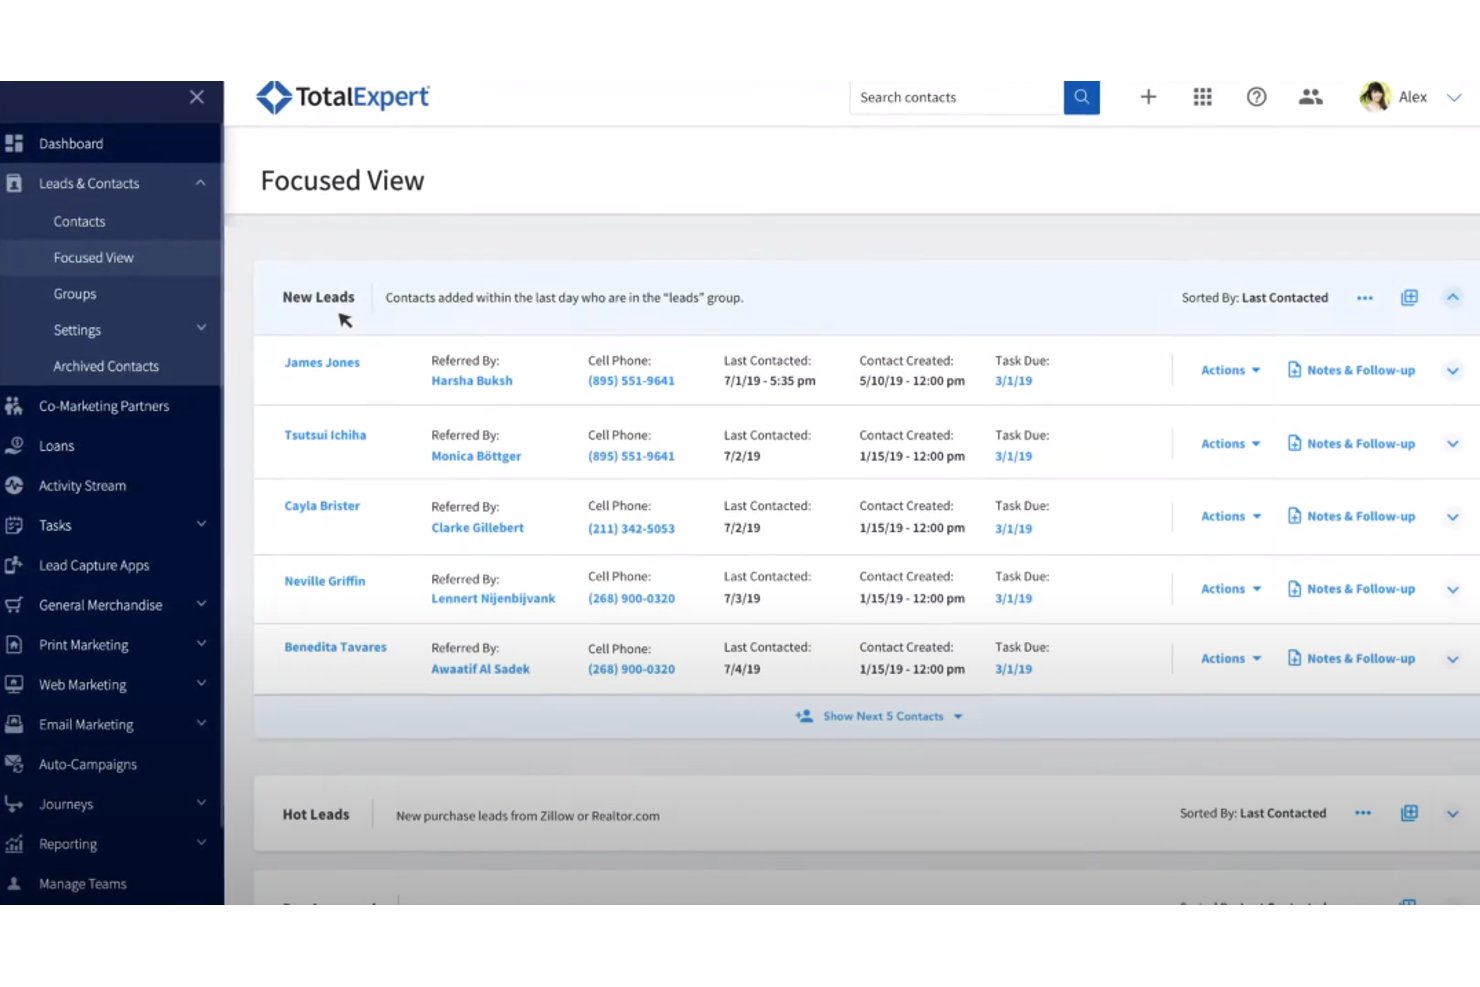
Total Expert er et kundestyringssystem udviklet specifikt til finansielle tjenester for banker og kreditforeninger, som kombinerer relationssporing, automatisering af kunderejser, styring af mersalgskampagner og værktøjer til overholdelse af lovgivningen på én platform.
Hvem er Total Expert bedst egnet til?
Total Expert er et stærkt valg for banker og kreditforeninger med fokus på realkredit, som har brug for samtykkesporing på overholdelsesniveau, automatisering af kunderejser og styring af mersalgskampagner samlet på én platform.
Hvorfor valgte jeg Total Expert?
Jeg valgte Total Expert som en af de bedste løsninger, fordi værktøjerne til overholdelse af lovgivningen er integreret i platformens kerne og ikke tilføjet efterfølgende. Hver automatiseret eller AI-initieret henvendelse kontrollerer først samtykke og logger kilden, formuleringen og IP-adressen i et uforanderligt revisionsspor. Dets bibliotek med oplysninger om lovpligtige meddelelser dækker RESPA, TCPA, CCPA og CAN-SPAM, så banker og kreditforeninger med fokus på realkredit kan køre mersalgskampagner uden manuelt at skulle kontrollere den lovgivningsmæssige risiko ved hver udsendelse.
Vigtige funktioner i Total Expert
- Værktøj til orkestrering af kunderejser: Et visuelt træk-og-slip-værktøj til opbygning af automatiserede kontaktforløb på tværs af flere kanaler, udløst af livsbegivenheder, renteændringer, egenkapitalgrænser og kundeadfærd.
- Customer IQ-intentsignaler: Overvåger kundedata på tværs af tilsluttede kilder for at fremhæve aktivitetsadvarsler og forslag til det næstbedste produkt for lånerådgivere og marketingteams.
- Synkronisering af lånebehandlingspipeline: Opdaterer automatisk kundeemnestadier i Total Expert, når lånestatus ændres i dit tilsluttede system til låneoprettelse, så pipelinevisningerne holdes aktuelle uden manuel indtastning.
- Styring af fælles marketingkampagner: Giver lånerådgivere og henvisningspartnere mulighed for at køre fælles brandede, RESPA-kompatible kampagner med sporing på partnerniveau og indbyggede arbejdsgange til godkendelse.
Integrationer til Total Expert
Total Expert oplyser, at de har mere end 70 brancheintegrationer, herunder Encompass, Blend, nCino og Salesforce. Platformen tilbyder også API-adgang til brugerdefinerede integrationer.
Pros and Cons
Pros:
- Overholdelseslogfiler understøtter regulerede henvendelser
- Automatisering af kunderejser koordinerer digital og menneskelig kontakt
- Kundesignaler foreslår relevante næste produkter
Cons:
- Realkreditarbejdsgange overskygger bredere bankbehov
- Administratorændringer kan kræve hjælp fra leverandøren

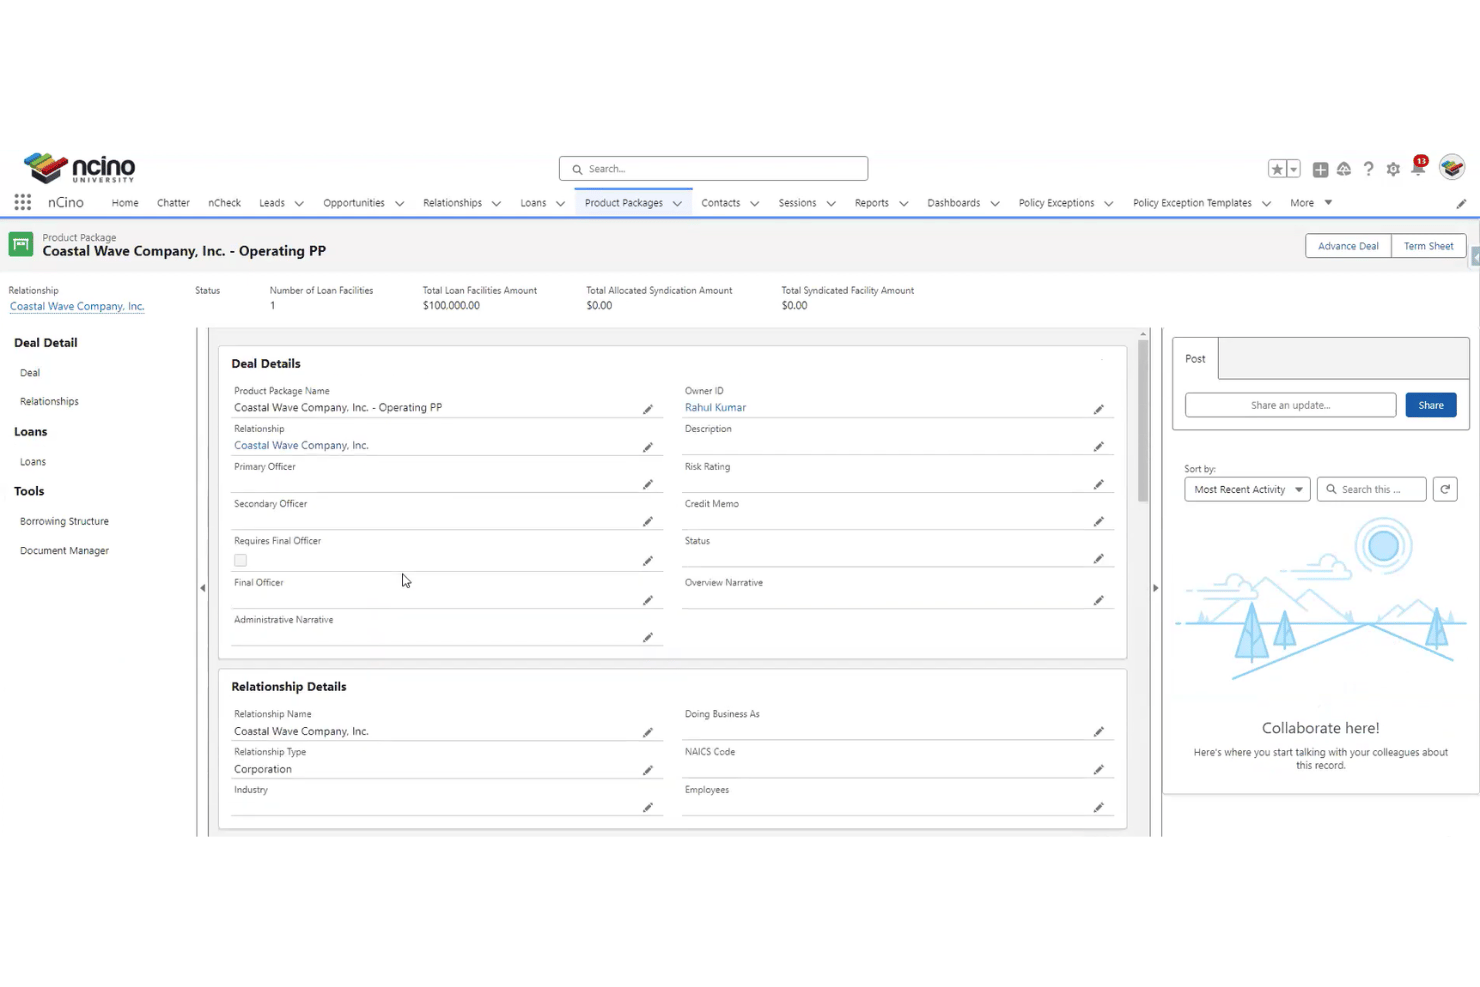
nCino er en cloudbaseret bankplatform bygget på Salesforce, som dækker udlånsprocesser for erhvervs- og privatkunder, åbning af indlånskonti, håndtering af kundelivscyklusser og arbejdsgange for compliance.
Hvem er nCino bedst egnet til?
nCino er velegnet til medarbejdere i erhvervsbanker og driftsledere i kreditforeninger, som har brug for specialbyggede udlånsprocesser og arbejdsgange for compliance.
Hvorfor jeg valgte nCino
Jeg valgte nCino som en af de bedste, fordi dybden i platformens compliance- og udlånsprocesser reelt er svær at efterligne med et CRM-system til generelle formål. Indbyggede KYC-, KYB-, AML- og BSA-arbejdsgange kører direkte i processen for låneoprettelse, så en medarbejder i en erhvervsbank kan føre en sag fra ansøgning til kreditvurdering med alle compliance-kontrolpunkter allerede indbygget. Procesdashboardene følger produktion og porteføljeydelse på tværs af erhvervs-, privat- og småerhvervsudlån på ét fælles datalag.
nCinos vigtigste funktioner
- Arbejdsgang for åbning af indlånskonti: Håndterer privatkunder, små virksomheder og erhvervskunder med flere ejere i ét samlet forløb med mulighed for at sætte på pause, genoptage eller åbne flere produkter i samme session.
- Integrationsgateway: Forbinder nCino med mere end 14 kernebankplatforme og mere end 50 løsninger til finansielle tjenester med forudbyggede forbindelser til Fiserv-, Jack Henry- og FIS-kernebankplatforme.
- Driftsanalyse: Forudbyggede bankdashboard med historiske tendenser og sammenligning med ligestillede baseret på anonymiserede data fra mere end 1.250 institutioner samt et gratis adgangsniveau.
- Rollebaserede digitale AI-partnere: Fem agenter – Ledelse, Analytiker, Service, Sagsbehandler og Kunde – som automatiserer opgaver som test af lånebetingelser, dokumentvalidering og gennemgange af kunderelationer på tværs af bankroller.
nCino-integrationer
nCino tilbyder integrationer via Integrationsgateway med mere end 14 kernebankplatforme og mere end 50 løsninger til finansielle tjenester, herunder Fiserv, Jack Henry, FIS, Alloy, DocuSign, Plaid og ChexSystems. Direkte integrationer til kontoåbning omfatter Jack Henry SilverLake, jXchange, Symitar og SymXchange.
Pros and Cons
Pros:
- Udlånsprocesser specifikt til banker
- Indbyggede KYC- og AML-arbejdsgange
- Rollebaserede AI-agenter automatiserer gennemgange
Cons:
- Afhængigheden af Salesforce gør ejerskab af CRM-systemet mere komplekst
- Viderestyring af henvisninger er fortsat udokumenteret
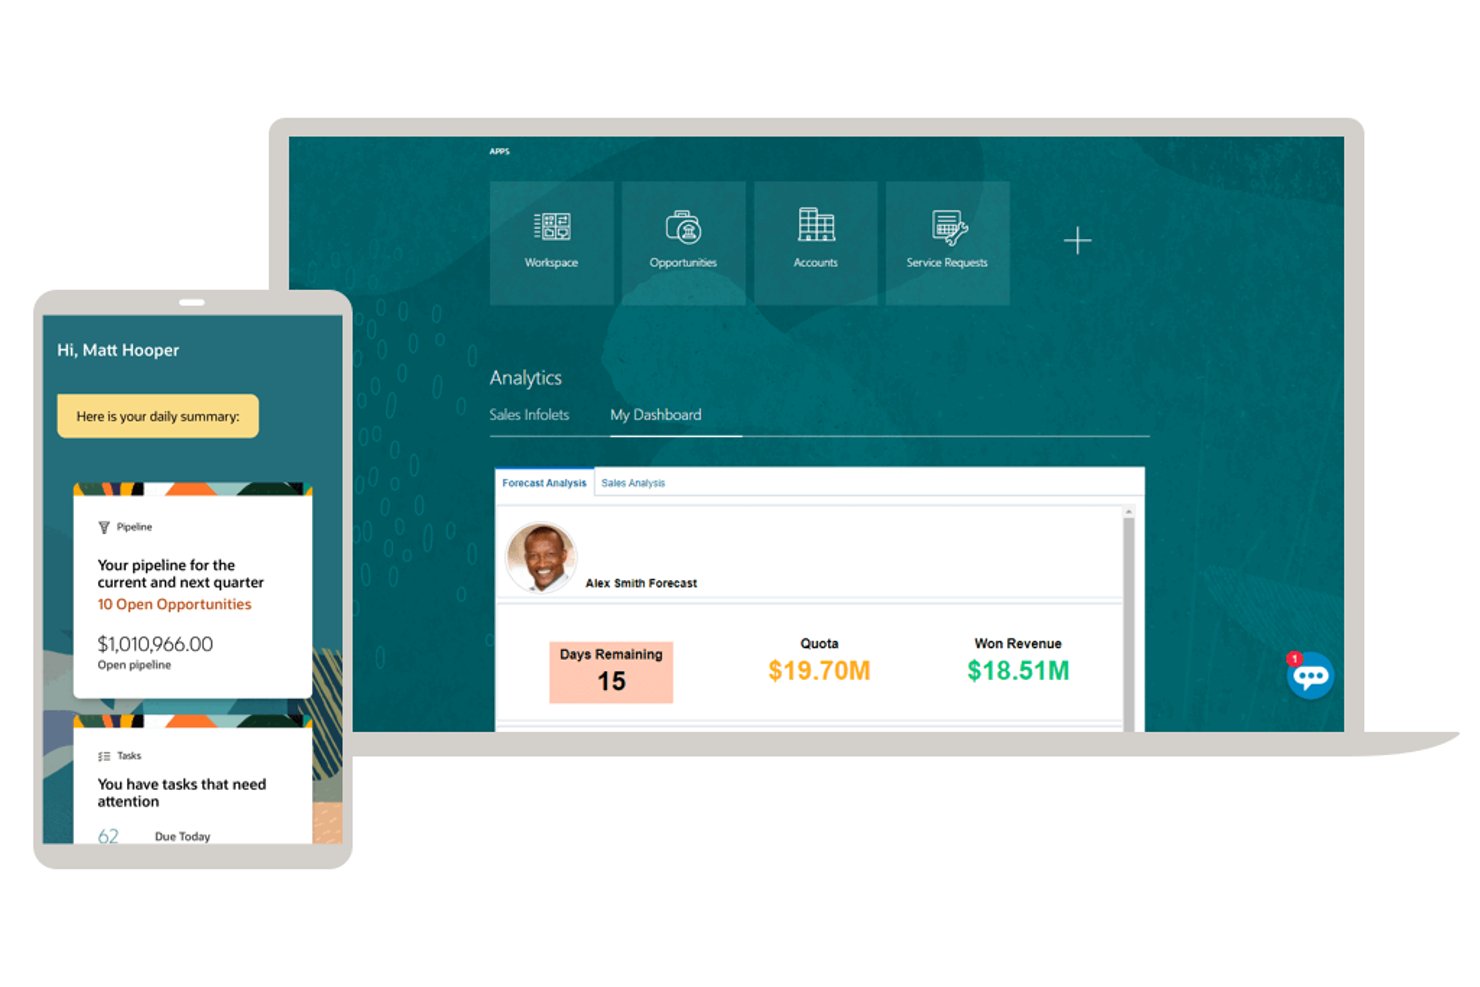
Oracle CRM On Demand Financial Services Edition er et bankfokuseret CRM-system med en indbygget finansiel datamodel, der dækker husstandsprofiler, finansielle konti, roller for kontohavere, finansielle planer og konfigurerbare revisionsspor.
Hvem egner Oracle Customer Experience sig bedst til?
Oracle Customer Experience passer godt til detailbanker, der har brug for en indbygget datamodel til håndtering af husstandsprofiler, roller for indehavere af finansielle konti og relationshierarkier på tværs af kontakt- og virksomhedsregistre.
Hvorfor jeg valgte Oracle Customer Experience
Jeg valgte Oracle Customer Experience, fordi Financial Services Edition er bygget op omkring en datamodel, der betragter husstande som den centrale enhed i bankrelationer. Jeg synes især godt om, hvordan posten for indehaveren af en finansiel konto forbinder individuelle kontakter, husstande og virksomheder gennem specifikke roller som Ejer, Værge og Ekstern rådgiver, så en relationsansvarlig kan se alle konti, der er knyttet til en husstand, samlet ét sted. Indlejrede valglister for produktkategorier og dedikerede posttyper for finansielle planer giver reel struktur til sporing på tværs af husstande.
Vigtige funktioner i Oracle Customer Experience
- Posttyper for finansielle konti: Seks bankspecifikke posttyper—Finansiel konto, Indehavere af finansielle konti, Beholdninger på finansielle konti, Finansiel plan, Finansielt produkt og Finansiel transaktion—leveres forudbygget i Financial Services Edition.
- Konfigurerbart revisionsspor: Spor ændringer på feltniveau på tværs af poster med et hovedrevisionsspor, der registrerer brugeren, handlingen, tidsstemplet samt gamle og nye værdier, med justerbare indstillinger for opbevaringsperiode.
- Tidsbaseret automatisering af arbejdsgange: Opret hændelses- og tidsudløste arbejdsgangsregler, der kan gentages, kontrollere betingelser igen og eskalere opgaver på tværs af sekvenser med flere trin.
- Felter for kontaktens risiko og mål: Kontaktposter indeholder forudbyggede felter for risikoprofil (Aggressiv, Moderat, Konservativ) og finansielle mål som Pensionering og Opsparing af formue.
Integrationer til Oracle Customer Experience
Indbyggede integrationer er ikke tydeligt dokumenteret. Oracle CRM On Demand understøtter SOAP- og REST-API'er samt JavaScript-, Report Services- og CTI-grænseflader til brugerdefineret forbindelse.
Pros and Cons
Pros:
- Kortlægger finansielle relationer på husstandsniveau på tværs af konti
- Indeholder bankspecifikke konto- og planposter
- Understøtter konfigurerbare revisionsspor og arbejdsgange
Cons:
- Bruger generiske stadier til banksalgstragte
- Tilbyder ingen indbyggede skabeloner til overholdelse af bankregler
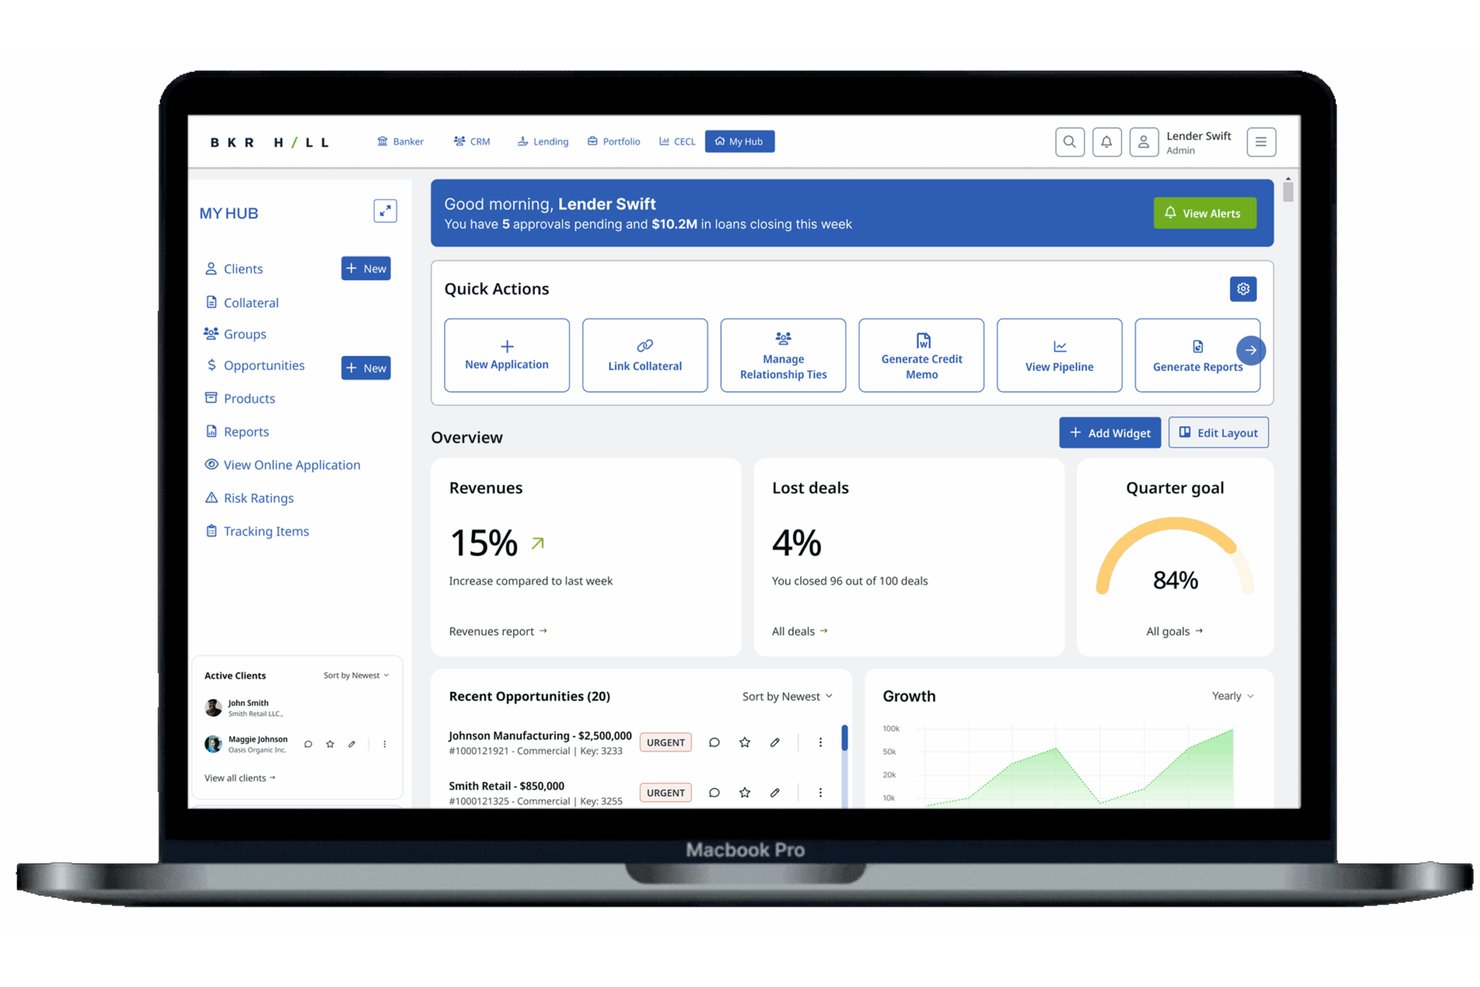
Baker Hill er et lånefokuseret bank-CRM-system og en platform til låneoprettelse, udviklet til finansielle institutioner og med funktioner til styring af lånepipelines inden for erhvervslån, lån til små virksomheder og privatlån, relationsstyring samt automatisering af arbejdsgange.
Hvem er Baker Hill bedst egnet til?
Baker Hill er velegnet til medarbejdere inden for erhvervsudlån og driftsteams i kreditforeninger, hvis CRM-behov drejer sig om lånepipelines og integration med centrale banksystemer.
Hvorfor valgte jeg Baker Hill?
Jeg valgte Baker Hill som en af de bedste løsninger, fordi den er udviklet specifikt til den måde, erhvervslångivere faktisk arbejder på, i stedet for at være tilpasset fra et generisk CRM-system. Dets centrale integrationslag, Data Pond, henter realtidsdata fra Fiserv, Jack Henry og FIS direkte ind i låntagerprofiler, så kundeansvarlige ikke manuelt skal afstemme poster. Jeg kan også godt lide, at intelligent arbejdsgangsstyring automatiserer overvågning af lånebetingelser og fornyelsesadvarsler, der er knyttet til faktiske hændelser i lånets livscyklus, hvilket er vigtigt, når man administrerer komplekse erhvervsporteføljer på et centralt banksystem.
Vigtige funktioner i Baker Hill
- Styring af salgspipeline: Følg muligheder efter fase, sandsynlighed for afslutning og forventet afslutningsdato på tværs af erhvervslån, lån til små virksomheder og privatlån.
- Relationsplaner: Opret og administrer strukturerede relationsplaner for individuelle kunder, herunder mål, historik over kontakter og fælles opkaldsaktivitet på tværs af dit team.
- Spørg BKR – AI-assistent: Få indsigt i kunder i realtid, politikktjek, vejledning i opgaver og risikomarkeringer for pipelinen direkte i platformen.
- Intelligent dokumentbehandling: Udtræk og udfyld automatisk data til finansielle analyser fra IRS-formularerne 1040, 1065, 1120 og 1120S.
Integrationer med Baker Hill
Baker Hill integrerer med Fiserv, Jack Henry, FIS, COCC, Corelation, Salesforce, Microsoft Dynamics 365, Okta, TransUnion og LexisNexis Risk Solutions. Glyue iPaaS fra Sandbox Banking forbinder også Baker Hill med mere end 14 centrale platforme.
Pros and Cons
Pros:
- Lånepipelines omfatter flere låneprodukter
- Automatisering af arbejdsgange understøtter sporing af lånebetingelser og fornyelser
- Relationsgrupper organiserer komplekse låntageroplysninger
Cons:
- CRM-systemet fokuserer snævert på lånedrift
- Krydssalgskampagner kræver administrerede marketingtjenester
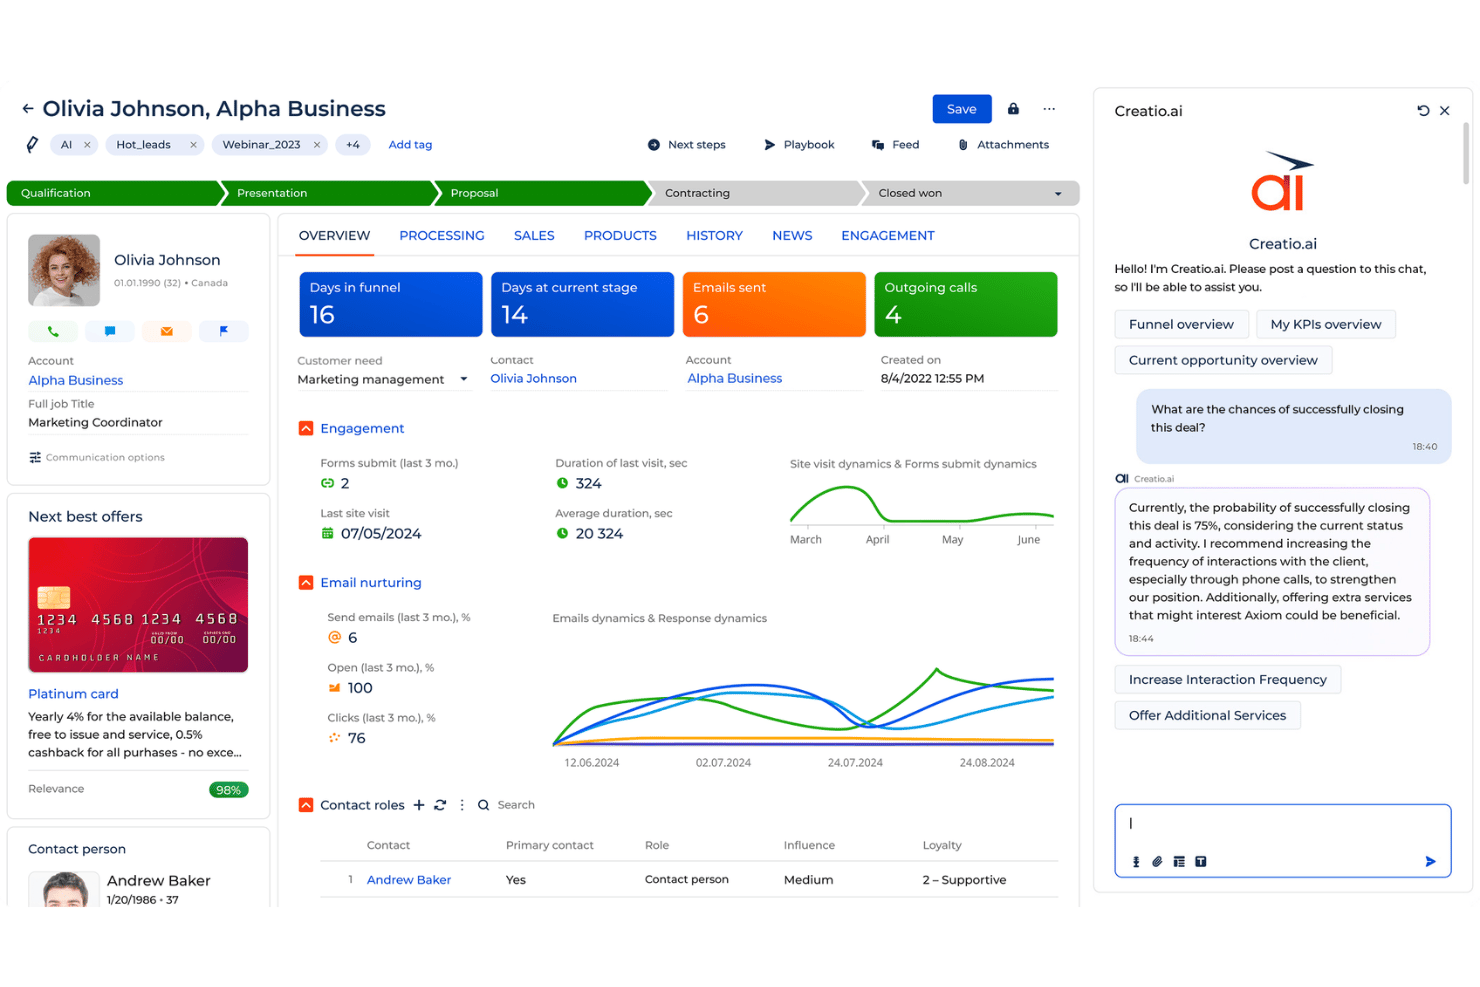
Creatio Bank.AI er en bankspecifik AI-CRM-platform, der kombinerer sporing af salgspipelines, 360-graders kundeprofiler, AI-drevet håndtering af henvisninger og krydssalg, compliance-arbejdsgange og forudbyggede bankagenter på tværs af långivning, indlån og kontoservice.
Hvem er Creatio Bank.AI bedst egnet til?
Creatio Bank.AI er et stærkt valg for privatbanker, erhvervsbanker og kreditforeninger, der ønsker AI-drevet henførsel af henvisninger, automatisering af krydssalg og compliance-arbejdsgange på én platform.
Hvorfor jeg valgte Creatio Bank.AI
Jeg valgte Creatio Bank.AI som en af de bedste, fordi dens henvisningsagent går langt videre end grundlæggende henførsel. Den holder øje med reelle signaler som likviditetshændelser og ekstern erhvervsaktivitet, scorer derefter kontakter, krediterer henvisere, før henførselsvinduet udløber, og genoplærer sig løbende baseret på resultaterne. Sammen med agenten til det næstbedste tilbud, som afvejer tilbøjelighed, berettigelse og timing, før den udsender tilbud via digitale kanaler, e-mail og filialer, er sporing af krydssalg her reelt bygget til bankarbejdsgange.
Vigtige funktioner i Creatio Bank.AI
- Agent til relationsansvarlige: Sender bankrådgivere en daglig porteføljeoversigt med en prioriteret kontaktliste, noter før opkald og AI-genererede opsummeringer af opfølgninger baseret på kontoaktivitet.
- KYC- og AML-arbejdsgange: Gennemfører guidede identitetskontroller, sanktionsscreening og risikoscoring og genererer derefter SAR-udkast fra indbyggede skabeloner med en komplet revisionssporbar tidslinje.
- Fornyelsesagent: Overvåger udløb af indlånsbeviser, kreditlinjer og kampagnerenter og begynder opsøgende kontakt 90 dage i forvejen, mens fornyelsesmuligheder sammenlignes med konkurrenternes renter.
- Konfiguration af arbejdsgange uden kode: Giver forretnings- og complianceteams mulighed for at justere pipelines, agentregler og sagsdirigering uden hjælp fra udviklere.
Integrationer i Creatio Bank.AI
Creatio Bank.AI tilbyder integrationer via en markedsplads, herunder en betalingsbaseret Jack Henry Symitar-forbindelse til konti, andele, lån og kort.
Pros and Cons
Pros:
- Bankspecifik henførsel af henvisninger sporer kredit til henvisere
- AI-agenter guider til de næstbedste tilbud og fornyelser
- Revisionssporbare KYC-, AML- og lovgivningsmæssige arbejdsgange
Cons:
- Komplekse implementeringer kræver planlægning og tydeligt ejerskab
- Den offentliggjorte kortlægning af privatkundehusholdninger er fortsat begrænset
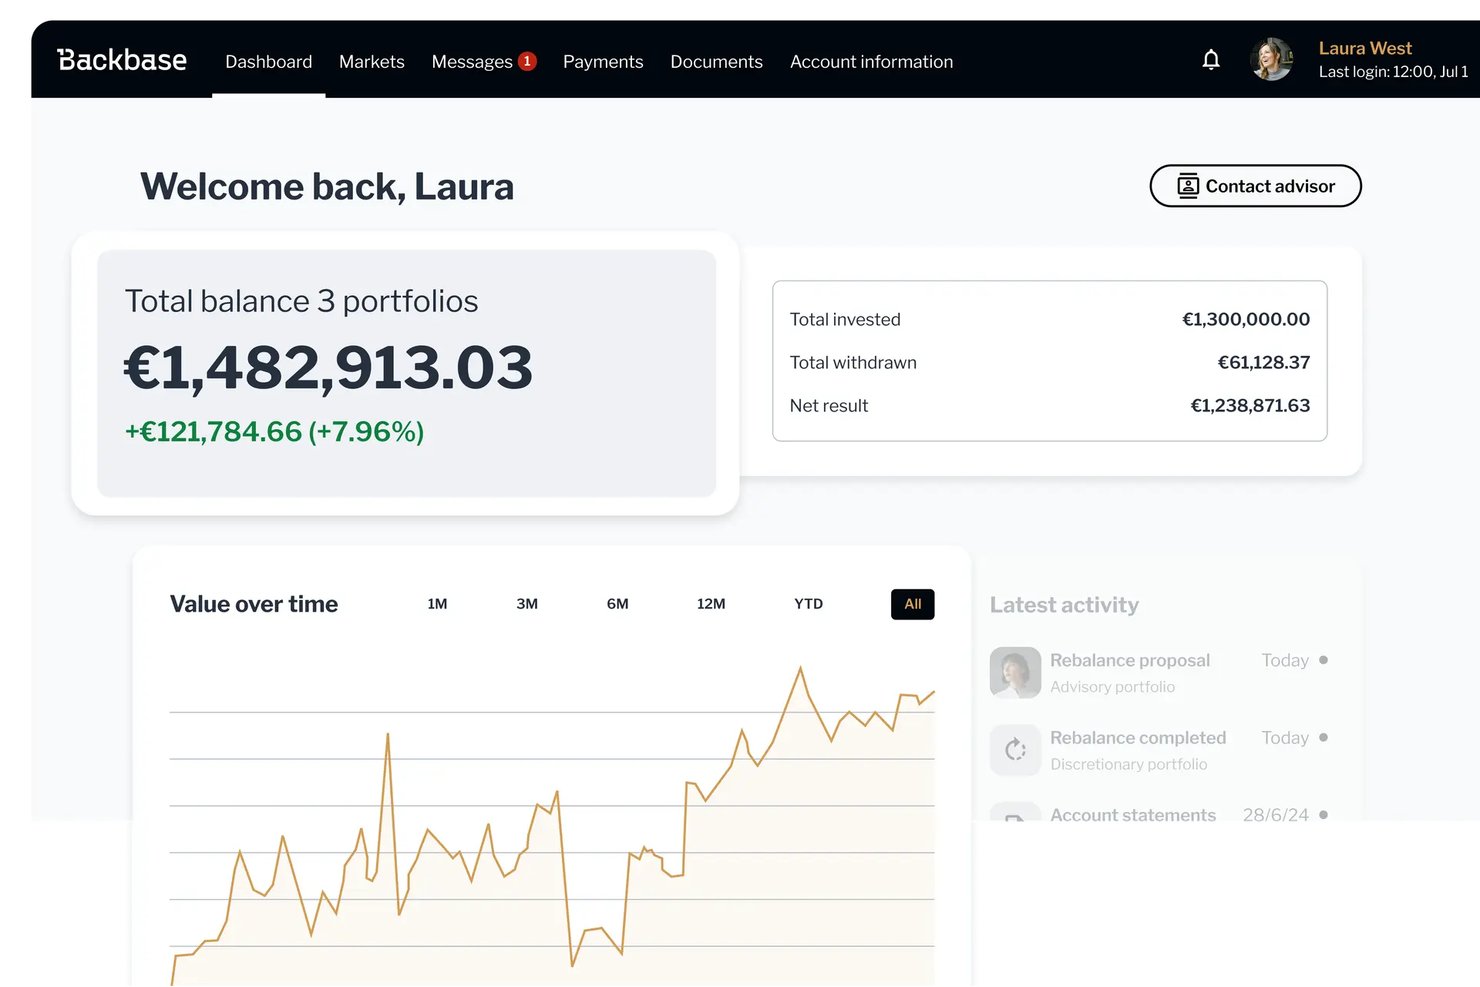
Backbase er en AI-baseret platform til kundeengagement i banksektoren, som lægger sig oven på dit eksisterende kernesystem og CRM for at levere kundeoprettelse, låneoprettelse, koordinering af mersalg og samlede kundevisninger på tværs af digitale kanaler, filialer og assisterede kanaler.
Hvem er Backbase bedst egnet til?
Backbase er velegnet til mellemstore og store banker, der har brug for AI-drevet koordinering af mersalg på tværs af digitale kanaler, filialer og assisterede kanaler uden at erstatte deres eksisterende kernesystem eller CRM.
Hvorfor jeg valgte Backbase
Jeg har inkluderet Backbase blandt mine bedste valg, fordi deres motor til relationsindsigt gør noget, som de fleste CRM-systemer til banker ikke gør: Den genererer anbefalinger til mersalg ud fra aktuelle kontodata i stedet for statiske segmenter og kontrollerer berettigelsen, før den viser noget til en bankmedarbejder. Orkestratoren for kundens levetid holder øje med signaler som indskud, der udløber, eller livsbegivenheder, og sender derefter forslag til den næstbedste handling direkte ind i medarbejdernes arbejdsgange.
Vigtige funktioner i Backbase
- Kundetilstandsdiagram: Et dynamisk kundekort, der opdateres i realtid og samler kontobeholdninger, adfærdssignaler, husstandsforbindelser og aktive ansøgninger i én visning.
- Sentinel-kontroller til regeloverholdelse: Kontrollerer identitet, tilladelser og politikker, før en handling udføres, udsteder beslutningstokens og registrerer et komplet revisionsspor for både medarbejderes og AI'ets beslutninger.
- Agenter til kundeoperationer: Specialiserede AI-agenter håndterer betalingssporing, modtagelse af tvister og kontrol af berettigelse, mens sagsopfølgningen følger hvert problem frem til løsning på tværs af teams.
- Grand Central-forbindelser til kernesystemer: Over 50 forudbyggede forbindelser forbinder Backbase med kernesystemer til bankdrift som Mambu, Thought Machine og Jack Henry ved hjælp af datastandarderne BIAN og ISO 20022.
Integrationer med Backbase
Backbase tilbyder over 50 integrationer, der fungerer direkte fra start, herunder Mambu, Thought Machine og Jack Henry via Grand Central. Platformen understøtter åbne API'er, datamodellerne BIAN og ISO 20022 samt markedspladsintegrationer til fintech-tjenester og kundetilpassede kernesystemer.
Pros and Cons
Pros:
- AI-drevne anbefalinger til den næstbedste handling
- Samlede kunde- og husstandsvisninger
- Reviderbare kontroller af AI-beslutninger
Cons:
- Ingen dedikeret styring af salgsmulighedspipeline
- Sporing af henvisninger er fortsat udokumenteret
Zoho CRM
Bedst til konfigurerbare pipelines til lån og kontoåbning
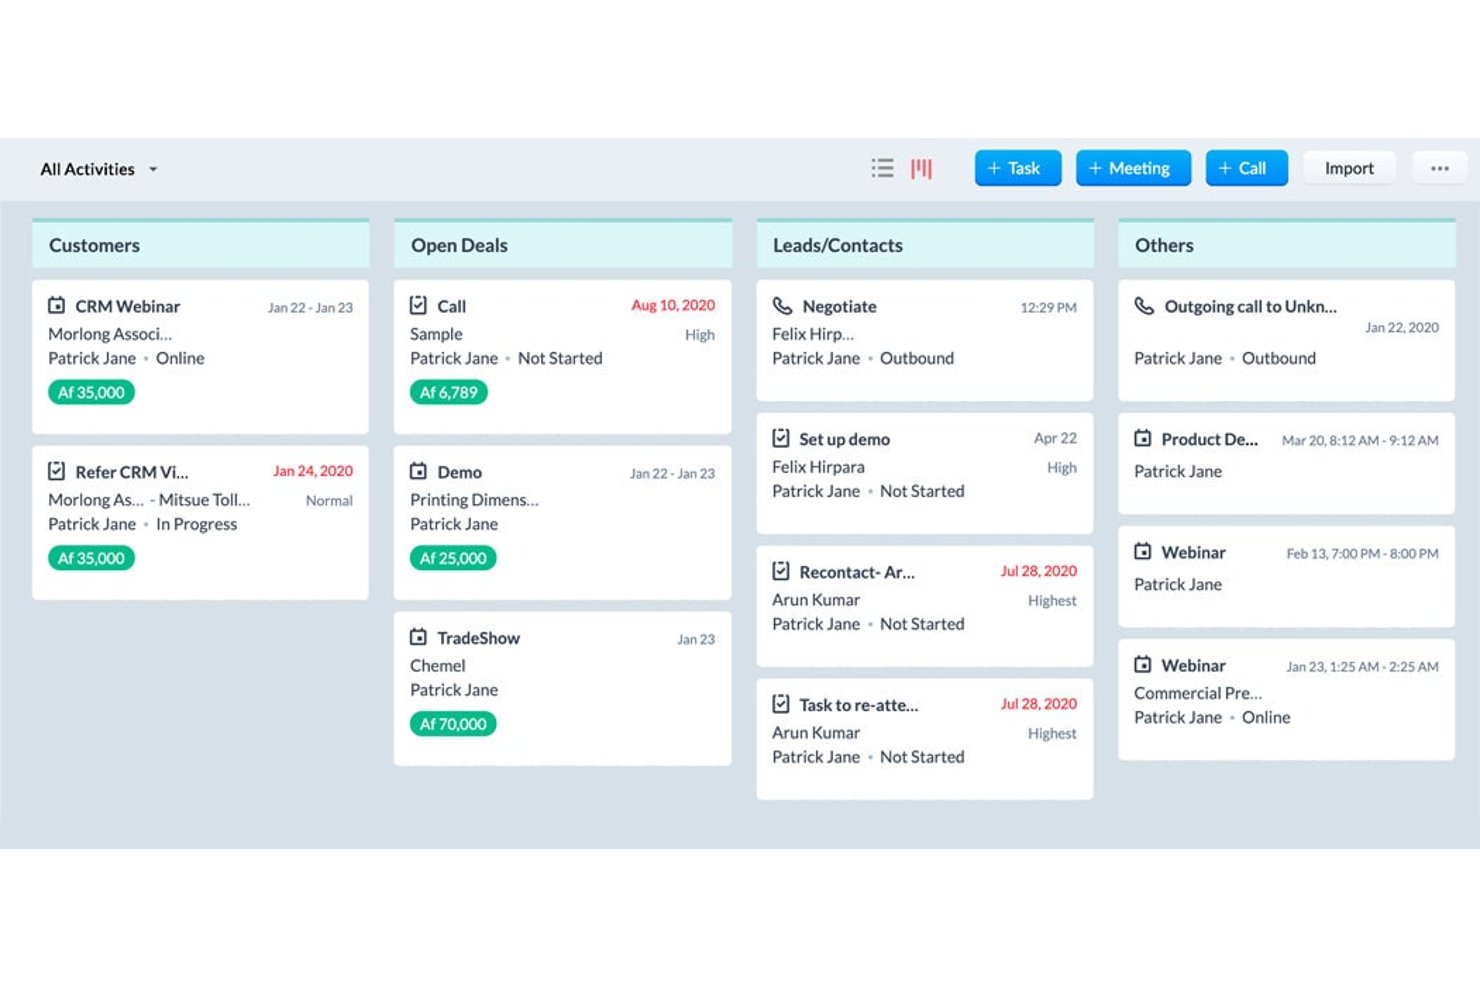
Zoho CRM er en konfigurerbar CRM-platform, der understøtter låneoprettelse, pipelines til kontoåbning, workflowautomatisering og administration af kunderelationer for teams inden for finansielle tjenester.
Hvem er Zoho CRM bedst egnet til?
Zoho CRM er velegnet til teams inden for finansielle tjenester, der ønsker at opbygge tilpassede pipelines til lån og kontoåbning uden at betale for en dedikeret bankplatform.
Hvorfor jeg valgte Zoho CRM
Jeg valgte Zoho CRM som en af de bedste løsninger på grund af, hvor langt man kan strække platformens pipeline- og procesværktøjer til bankspecifikke workflows. Jeg har opbygget separate pipelines til åbning af privat- og erhvervskonti med trin som 'Godkendelse af compliance' og 'Godkendelse fra juridisk team', der udløser automatiske meddelelser til de rette teams. Blueprints giver mulighed for at låse hvert trin med rollebaserede kontroller og feltvalideringer, hvilket er præcis det, låneoprettelse kræver, når godkendelser på flere niveauer afhænger af lånets værdi.
Vigtige funktioner i Zoho CRM
- Zia – næste bedste oplevelse: Viser anbefalede næste trin på poster for kundeemner, kontakter og aftaler sammen med forklaringer, lignende tidligere aftaler og forslag til kladder til e-mails.
- Kundeprofil i 360 grader: Samler personlige og økonomiske data, serviceanmodninger, kontoaktivitet, kommunikationspræferencer og manglende KYC-indikatorer i én enkelt post.
- Kryptering på feltniveau: Krypterer følsomme datafelter som kontonumre på modulniveau og er tilgængelig i Enterprise og højere niveauer.
- Revisionslog: Registrerer ændringer ved tilføjelse, opdatering, sletning, import, eksport og opsætning med tre års opbevaring, rollebaseret synlighed og eksport til CSV.
Integrationer til Zoho CRM
Zoho CRM har indbyggede integrationer med Gmail, Outlook, Slack, Zoom, Microsoft Teams, Google Ads, QuickBooks samt Zoho Desk, Analytics, Sign og Campaigns. Det understøtter også mere end 1.000 Marketplace-apps, REST API, webhooks, Zoho Flow og Deluge til tilpassede forbindelser til kernebankløsninger.
Pros and Cons
Pros:
- Konfigurerbare pipelines til lån og kontoåbning
- Godkendelser, der er specifikke for hvert trin, understøtter workflows i banksektoren
- Kundeprofilen i 360 grader samler service- og salgsdata
Cons:
- Forbindelser til kernebankløsninger kræver tilpasset udvikling
- Ingen indbyggede skabeloner til KYC, AML eller Reg B
New Product Updates from Zoho CRM

Zoho CRM Adds Workflow Automation for Subform Actions
Zoho CRM now lets you automate subform events with workflow rules, triggering actions when rows are added, edited, or deleted based on conditions. For more information, visit Zoho CRM's official site.
 .
Anden CRM-software til banker
Her er nogle yderligere muligheder, som ikke kom med på min topliste, men som stadig er værd at undersøge:
- HubSpot
Bedst til marketingdrevne indlåns- og udlånskampagner
- HubSpot CRM
Bedst til markedsføringsdrevet krydssalg i bankkampagner
- Redtail CRM
Bedst til rådgiverfokuseret kontakt og revisionsspor
- Wealthbox CRM
Bedst til CRM-systemer til formueforvaltning i banker og kreditforeninger
- Microsoft Dynamics 365 CRM
Bedst til bank-CRM, der er indbygget i Microsoft 365
- SugarAI
Bedst til fleksibel automatisering af arbejdsgange i banksektoren


Sådan evaluerer jeg CRM-software til banker
Jeg opdeler min evaluering i tre dele: kernefunktionalitet (med størst vægt), hvor jeg ser efter værktøjer, der kan spore låne- og kontopipelines og oprette forbindelse til kernesystemer til bankdrift; fremtrædende funktioner som AI-drevet næstbedste handling; og øvrige forhold, herunder support ved onboarding og kvaliteten af implementeringen.
Kernefunktionalitet (grundlæggende krav til denne liste)
Når jeg udvælger værktøjer til min liste, bedømmer jeg hvert værktøj på en skala fra 0 (tilbyder ikke funktionaliteten) til 5 (udmærker sig på dette område) for hver af de nedenstående kernefunktioner. Derefter omregner jeg den samlede score til en procentdel for at gøre det lettere at vurdere hvert værktøjs samlede egnethed, med ekstra vægt på de funktioner, jeg har vurderet som essentielle.
- Pipeline-sporing (essentiel): Jeg vurderer, om CRM-systemet understøtter bankspecifikke faser som låneoprettelse, vækst i indlån og kontoåbning på tværs af flere produktlinjer.
- Integration med kernesystemer til bankdrift (essentiel): Hvert værktøj skal kunne oprette forbindelse til kernesystemer til bankdrift for at synkronisere kunde- og kontodata, så jeg undersøger, om der findes forudbyggede forbindelser, og hvor fleksible API'erne er.
- Samlet kundevisning: Jeg ser efter en enkelt profil, der samler konti, produktbeholdninger og interaktioner på tværs af privat-, erhvervs- og låneteams.
- Overholdelse af regler og revisionsspor: Detaljerede, eksporterbare logge over kundeinteraktioner og samtykke er vigtige her, især for institutioner, der gennemgår lovgivningsmæssige kontroller.
- Håndtering af henvisninger og krydssalg: Jeg vurderer, hvordan platformen videresender henvisninger mellem afdelinger og sporer opfølgningen, eftersom manuelle overdragelser ofte er det sted, hvor mulighederne for krydssalg falder fra hinanden.
- Automatisering af opgaver og arbejdsgange: Automatiske opgavetriggere knyttet til livscyklushændelser som onboarding, fornyelse eller kontoudløb hjælper mig med at vurdere, hvor meget manuel koordinering et team kan eliminere.
Når jeg har en liste over værktøjer, der opfylder kriterierne, ser jeg på, hvad der adskiller hver platform fra de andre.
Differentierende faktorer (det, der adskiller leverandørerne)
Sådan sammenligner jeg forskellige leverandører og skelner mellem dem:
Fremtrædende funktioner
Jeg vurderer, hvordan hver platform håndterer kortlægning af husstande og relationer, eftersom forbindelsen mellem familiemedlemmer, fællesejede virksomheder og fælleskonti viser hele relationsværdien, som en enkelt kontaktpost ikke kan indfange. AI-drevet næstbedste handling er en anden differentierende faktor – jeg ser efter anbefalinger, der er knyttet til faktisk økonomisk adfærd, frem for generiske forslag. Jeg undersøger også, om indbyggede lovgivningsmæssige skabeloner dækker arbejdsgange som KYC og AML, hvilket sparer compliance-teams for at opbygge oplysningstrin fra bunden.
Ud over funktionerne
Jeg undersøger, om en leverandør tilbyder skybaseret, lokal eller hybrid implementering, eftersom banker med strenge regler for dataopholdssted har brug for kontrol over, hvor kundeposter hostes. Implementeringssupport er lige så vigtig – en migrering fra et ældre kernesystem midt i kvartalet kan forstyrre aktive lånerelationer, hvis leverandøren ikke tilbyder struktureret onboarding og dedikerede migreringsressourcer. Jeg vurderer også, hvordan licenseringen skalerer med væksten, fra en enkeltfilialskreditforening til en regional bank med flere bevillinger, der tilføjer nye forretningsområder.
Sådan vælger du CRM-software til banker
Vælg CRM-software til banker ved i praksis at teste, om den understøtter dine kunderejser, datastyring og driftskrav.
| Hvis din prioritet er… | Se efter… |
|---|---|
| Én kundepost på tværs af relationer | Husstandsopdeling og dokumenterede regler for dataejerskab |
| Koordinerede låne- og kontorejser | Konfigurerbare trin for ansøgninger, fornyelser og kontoåbning |
| Opfølgning på henvisninger | Overførselsoptegnelser med tildelte ansvarlige, tidsstempler og statushistorik |
| Revisionsegnethed | Eksportérbare interaktionslogge, samtykkeregistre og indstillinger for opbevaring |
Sådan vurderer du din kortliste
- Test en reel kunderejse: Bed hver leverandør demonstrere, hvordan en ny kunde bevæger sig fra en forespørgsel om en konto til en lånehenvisning inden for 30 minutter.
- Bed om dokumentation for integrationer: Indhent et aktuelt dataflowdiagram og navngiven API-dokumentation, der viser, hvordan kunde- og kontoposter flyttes mellem systemer.
- Bekræft håndteringen af revisioner: Bed om en prøve på en revisionseksport, der indeholder interaktionshistorik, ændringer i samtykke, brugerhandlinger og tidsstempler.
- Test implementeringens egnethed: Bed om en 90-dages migreringsplan, der identificerer datakortlægning, håndtering af dubletter, test, oplæring og kontinuitet i kundeservicen.
- Vælg dit kompromis: Beslut, om din prioritet er bankspecifik arbejdsgangsdækning eller bredere konfigurerbarhed på tværs af service-, salgs- og udlåningsteams.
Hvad er CRM-software til banksektoren?
CRM-software til banksektoren er en platform til styring af kunderelationer, der er udviklet til finansielle institutioner. Den samler kundeprofiler, kontoaktivitet, udlånsprocesser, serviceinteraktioner, henvisninger og dokumentation for overholdelse af regler i ét system. Detailbank-, erhvervs-, udlåns- og serviceteams bruger den til at koordinere kunderejser, administrere opfølgninger og identificere relevante produktmuligheder. Integrationer til bankernes centrale systemer hjælper med at holde kunde- og kontooplysninger opdaterede på tværs af forbundne systemer.
Funktioner
Her er de vigtigste funktioner, jeg ser efter i CRM-software til banksektoren:
- Samlede kundeprofiler: Saml kontaktoplysninger, kontorelationer, produktbeholdninger, servicehistorik og kommunikation i én post. Teams kan gennemgå kundens fulde relation, før de anbefaler produkter eller svarer på forespørgsler.
- Pipeline-sporing: Administrer kontoåbninger, låneansøgninger, fornyelser og indlånsmuligheder gennem definerede faser. Medarbejdere kan tildele ansvar, overvåge fremskridt og identificere ansøgninger, der kræver opfølgning.
- Integrationer til bankernes centrale systemer: Forbind CRM-systemet med bankernes centrale systemer og andre finansielle applikationer via forbindelser eller API'er. Disse integrationer holder kunde- og kontooplysninger ensartede på tværs af systemerne.
- Kortlægning af husstande og relationer: Forbind familiemedlemmer, fælles kontohavere, virksomheder og relaterede kontakter. Relationsansvarlige kan dermed forstå forbundne konti og identificere den rette kontekst for hver interaktion.
- Håndtering af henvisninger: Videresend kundemuligheder mellem detailbank, udlån, erhvervsbank og serviceteams. CRM-systemet registrerer den modtagende medarbejder, overførselsdatoen, status og opfølgningsaktivitet.
- Automatisering af arbejdsgange: Udløs opgaver, meddelelser, godkendelser og beskeder fra hændelser som nye ansøgninger, kontoudløbsdatoer eller milepæle i kundeoprettelsen. Teams kan anvende ensartede processer uden at være afhængige af manuelle påmindelser.
- Dokumentation for overholdelse af regler og revisionsspor: Registrer brugerhandlinger, kundekommunikation, ændringer i samtykke og beslutninger i arbejdsgange med tidsstempler. Autoriserede medarbejdere kan eksportere denne historik til gennemgange, undersøgelser eller interne kontroller.
- Personalisering og næste bedste handling: Brug kundedata, produktbeholdninger og interaktionshistorik til at foreslå relevante opfølgninger eller produktsamtaler. Medarbejdere kan målrette deres kontakt, samtidig med at anbefalingerne forbliver knyttet til dokumenteret kundeaktivitet.
- Rapportering og dashboards: Følg pipelinevolumen, resultater af henvisninger, kundeaktivitet, serviceanmodninger og konverteringsrater. Ledere kan sammenligne resultater på tværs af teams, filialer, produkter og kundesegmenter.
Fordele
Efter min erfaring tilbyder CRM-software til banksektoren flere fordele, herunder:
- Samlet kundeindsigt: Centraliserede profiler samler kontorelationer, produktbeholdninger, kommunikation og servicehistorik for hver kunde.
- Koordinerede kunderejser: Konfigurerbare pipelines hjælper teams med at administrere kontoåbninger, låneansøgninger, fornyelser og indlånsmuligheder gennem definerede faser.
- Bedre opfølgning på henvisninger: Henvisningsposter tildeler ansvar, sporer overførselsdatoer og dokumenterer statusændringer på tværs af udlåns-, service- og bankteams.
- Færre manuelle opfølgninger: Automatisering af arbejdsgange opretter opgaver, meddelelser, godkendelser og beskeder ud fra milepæle i kundeoprettelsen, ansøgninger og kontoudløbsdatoer.
- Større indsigt i kunderelationer: Kortlægning af husstande forbinder familiemedlemmer, fælles kontohavere, virksomheder og relaterede kontakter i en fælles relationsvisning.
- Tydeligere dokumentation for overholdelse: Tidsstemplede logfiler registrerer kundekommunikation, ændringer i samtykke, brugerhandlinger og beslutninger i arbejdsgange til revisioner og interne gennemgange.
Omkostninger og priser
Omkostningerne varierer afhængigt af funktioner, teamstørrelse, tilføjelser og implementeringsbehov. Her er de prisintervaller, du typisk kan forvente for CRM-software til banker:
Sammenligningstabel over abonnementer til CRM-software til banker
| Abonnementstype | Gennemsnitspris | Almindelige funktioner |
|---|---|---|
| Gratis abonnement | $0 | Grundlæggende kontaktstyring, begrænset pipelineopfølgning, opgavepåmindelser og brugerbegrænsninger. |
| Personligt abonnement | $10-$30/bruger/måned | Kundeprofiler, kontonoter, grundlæggende rapportering, e-mailintegration og begrænset automatisering af arbejdsgange. |
| Virksomhedsabonnement | $40-$100/bruger/måned | Samlede kundeoptegnelser, pipelinestyring, henvisningssporing, automatisering af arbejdsgange, rapporteringsoversigter og centrale bankintegrationer. |
| Abonnement til store virksomheder | $100-$300+/bruger/måned | Avanceret relationskortlægning, konfigurerbare bankarbejdsgange, revisionsspor for overholdelse, AI-anbefalinger, tilpassede integrationer og dedikeret implementeringssupport. |
Ofte stillede spørgsmål
Nogle svar på almindelige spørgsmål om CRM-software til banker:
Hvordan adskiller et CRM-system til banker sig fra kernebanksoftware?
Et CRM-system til banker håndterer kunderelationer, mens kernebanksoftware behandler konti og transaktioner. CRM-systemet gemmer interaktioner, henvisninger, ansøgninger, opgaver og oplysninger om relationer. Kernesystemer håndterer saldi, betalinger, indbetalinger og kontoservice. Dit CRM-system bør forbindes med kerneplatformen via API’er eller forudbyggede forbindelser. Denne forbindelse holder kunde- og kontodata synkroniserede. Bed leverandørerne om at vise dataflowet under en produktdemonstration. Vær opmærksom på opdateringstidspunkt, fejlhåndtering, dubletter og adgangskontroller.
Kan et CRM-system til banker understøtte både privat- og erhvervsbankvirksomhed?
Ja, et CRM-system til banker kan understøtte privat- og erhvervsbankvirksomhed inden for fælles arbejdsgange. Konfigurer separate trin for kontoåbning, långivning, fornyelser og gennemgang af kunderelationer. Husholdningskortlægning kan forbinde personer, virksomheder, fælleskonti og relaterede kontakter. Tilladelsesindstillinger bør styre, hvilke teams der kan se følsomme poster. Bed leverandørerne om at demonstrere en kunde, der ejer en privatkonto og har en erhvervsrelation. Kontroller, om systemet bevarer separate ejerskaber, henvisningshistorik, dokumenter og serviceaktiviteter.
Hvor lang tid tager det at implementere CRM-software til banker?
Implementeringen tager ofte flere måneder afhængigt af integrationer, datakvalitet og arbejdsgangens omfang. En lille kreditforening kan begynde med grundlæggende profiler, opgaver og henvisninger. En regional bank kan have brug for en trinvis migrering på tværs af långivnings-, erhvervs- og serviceteams. Bed om en 90-dages plan, der dækker datakortlægning, håndtering af dubletter, test, oplæring og support ved lancering. Bekræft, hvem der er ansvarlig for hver opgave. Medtag planer for kontinuitet i kundeservicen, da migrationsproblemer kan påvirke aktive ansøgninger og eksisterende relationer.
Hvad bør banker kontrollere, før de vælger et CRM-system?
Banker bør kontrollere integrationsadfærd, revisionseksporter, tilladelser, konfiguration af arbejdsgange og migrationssupport. Bed leverandørerne om den aktuelle API-dokumentation og et dataflowdiagram. Test et forløb fra en kontoforespørgsel til en henvisning til långivning. Bed om en eksport, der viser ændringer i samtykker, brugerhandlinger, tidsstempler og interaktionshistorik. Gennemgå implementeringsmuligheder, dataopbevaringssted, indstillinger for opbevaring og kontraktbegrænsninger. Bekræft endelig, hvordan priserne ændres, når I tilføjer filialer, brugere, produkter eller nye forretningsenheder.